Los estados financieros auditados son los que prepara la gerencia y examina un auditor independiente, quien emite una opinión profesional sobre si presentan la situación de la empresa de forma razonable. Lo que ofrecen es seguridad razonable, un nivel alto de confianza pero no una garantía absoluta. En Estados Unidos, esa labor sigue las normas del PCAOB y del AICPA, y el Yellow Book cuando se audita a entidades gubernamentales.
En resumen:
- Al analizar las cuentas, compara el efectivo generado con el resultado contable y revisa las notas, donde aparecen políticas, compromisos y hechos posteriores.
- La opinión calificada señala un asunto concreto; la adversa refleja errores generalizados y la abstención indica falta de evidencia; revisa también sus fundamentos.
- Las empresas públicas deben auditarse; bancos e inversionistas pueden exigirlo, y las obligaciones de las entidades sin fines de lucro varían según el estado.
- Si sospechas fraude, refuerza los controles o encarga una investigación forense, porque el muestreo y la colusión pueden ocultar irregularidades en una auditoría.
¿Quién prepara los estados financieros y qué papel tiene el auditor?
La gerencia es responsable de elaborar los estados financieros. El auditor es un tercero independiente que no participa en esa preparación: su trabajo consiste en examinarlos y opinar sobre ellos, y la independencia es un requisito crítico en toda auditoría financiera estadounidense.
Esa división de funciones se apoya en dos pilares del PCAOB:
- AS 1000 fija las responsabilidades generales del auditor, entre ellas obtener seguridad razonable y emitir una opinión coherente con ella.
- AS 2401 obliga a planificar la auditoría considerando el riesgo de fraude y a responder a los riesgos que puedan provocar un error material.
- El auditor evalúa tanto errores involuntarios como manipulaciones intencionadas, y adapta sus pruebas según lo que detecte.
Los cuatro estados financieros básicos que suelen auditarse
Una auditoría suele abarcar cuatro documentos, cada uno con una pregunta distinta que responder:
- Balance general: muestra qué posee la empresa y qué debe. Fíjese en los activos líquidos frente a los pasivos exigibles a corto plazo.
- Estado de resultados: distingue los ingresos recurrentes de los extraordinarios y permite ver si los márgenes se sostienen.
- Estado de flujos de efectivo: revela si el negocio genera efectivo real, algo que el resultado contable por sí solo no garantiza.
- Estado de cambios en el patrimonio y notas: las notas aclaran políticas contables, compromisos y hechos posteriores al cierre, y suelen contener lo más revelador.
Leerlos en conjunto da mucha más información que analizar cada uno por separado.
¿Qué hace una auditoría y qué significa «seguridad razonable»?
El objetivo es obtener seguridad razonable de que los estados no contienen errores materiales, tal como lo plantea AS 1000. Para lograrlo, el auditor recorre un camino bastante estructurado:
- Evalúa los riesgos de error material, incluido el fraude, siguiendo AS 1101, que distingue entre riesgo inherente, riesgo de control y riesgo de detección.
- Diseña pruebas de control y procedimientos sustantivos, con muestreo cuando corresponde. Cuanto mayor es el riesgo, más extensas son las pruebas.
- Reúne evidencia suficiente y fiable. Según AS 1105, la evidencia independiente y la obtenida directamente por el auditor pesa más.
- Evalúa los resultados acumulados, la calidad de las prácticas contables y la suficiencia de la evidencia conforme a AS 2810.
- Emite la opinión. En las empresas públicas es habitual la auditoría integrada, que añade una opinión sobre el control interno del reporte financiero (ICFR).
Consejo profesional: pida al auditor que le explique qué áreas consideró de mayor riesgo; esa conversación le dirá más sobre su negocio que el informe final.
Tipos de opinión del auditor y qué significa cada una
La opinión es la parte del informe que más pesa para quien lo lee:
- No modificada (sin salvedades): los estados presentan razonablemente la situación financiera. Es el resultado que buscan terceros como bancos e inversionistas.
- Calificada: el auditor está de acuerdo en general, pero identifica un asunto concreto, por ejemplo una limitación de alcance o un desacuerdo contable acotado.
- Adversa: los estados contienen errores materiales y generalizados. Es una señal grave.
- Abstención (disclaimer): el auditor no pudo reunir evidencia suficiente para opinar.
Lea siempre el párrafo de fundamento y las notas, porque delimitan el alcance real de la opinión. Los informes públicos en EDGAR, como este ejemplo de informe de auditoría, muestran cómo se estructuran en la práctica.
¿Cuándo se exigen estados financieros auditados en EE. UU.?
Las situaciones más comunes son estas:
- Empresas públicas inscritas ante la SEC: deben presentar estados auditados bajo normas del PCAOB.
- Préstamos e inversionistas: los convenios de crédito y los acuerdos de inversión suelen pedirlos como condición.
- Organizaciones sin fines de lucro: presentar el Form 990 al IRS no siempre basta, porque muchos estados exigen reportes periódicos y, en ciertos casos, estados auditados. Nuestra guía sobre el Form 990 detalla esas diferencias.
- Entidades que reciben fondos públicos: sus auditores aplican las normas de auditoría gubernamental, conocidas como Yellow Book. Si recibe subvenciones federales, conviene repasar los requisitos de single audit.
¿Cómo se lee un informe de auditoría paso a paso?
Un recorrido ordenado evita pasar por alto lo importante:
- Confirme los elementos básicos: título, destinatario, opinión, fundamento de la opinión, firma de la firma auditora y fecha.
- Identifique el tipo de opinión antes de leer nada más.
- Revise los párrafos de énfasis y de limitación de alcance: señalan asuntos que el auditor quiso destacar o que no pudo verificar.
- Busque señales de alerta: opinión modificada, dudas sobre la continuidad del negocio o deficiencias materiales de control.
- Si aparece una opinión modificada, pregunte al área financiera y al auditor cuál es la causa, si es puntual o recurrente y qué plan existe para corregirla.
Qué no garantiza una auditoría
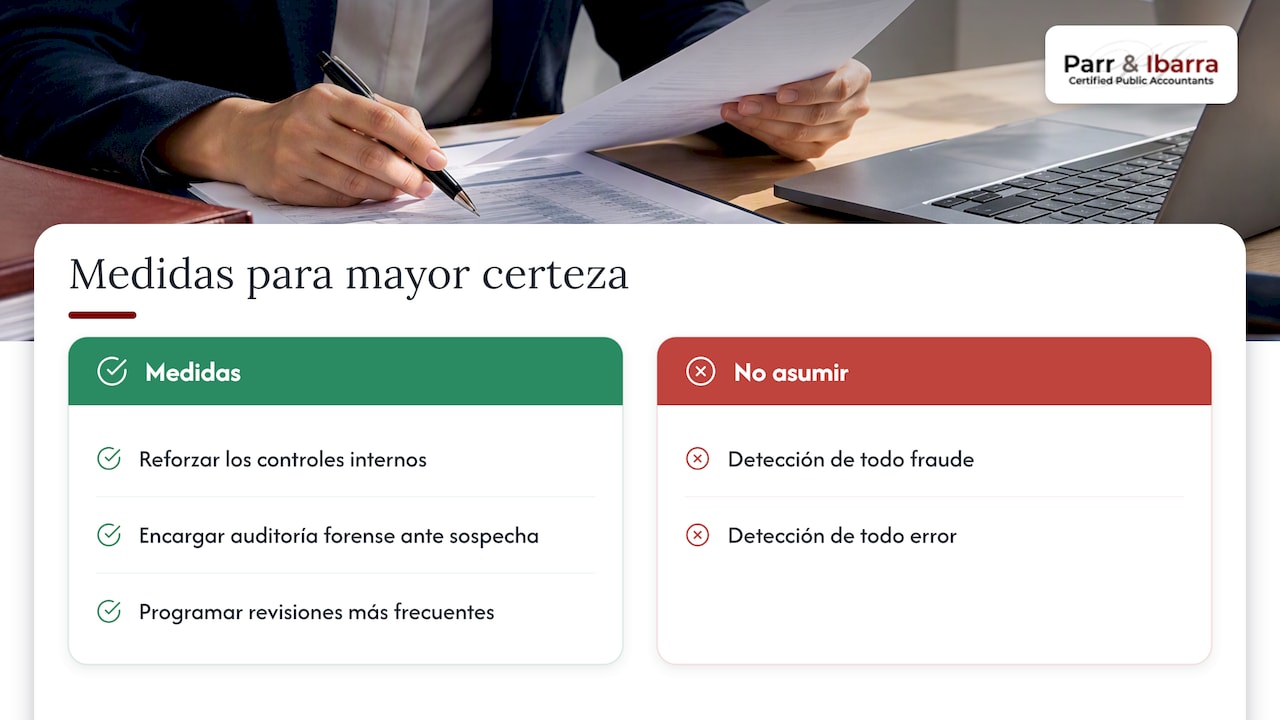
Una auditoría no promete detectar todos los fraudes ni todos los errores. Su meta es la seguridad razonable, y un fraude complejo puede pasar inadvertido incluso en un trabajo bien planificado. Influyen el uso de muestreo, la evidencia indirecta y la posibilidad de colusión entre varias personas.
Si necesita más certeza, existen medidas complementarias: reforzar los controles internos, encargar una auditoría forense en caso de sospecha o programar revisiones más frecuentes.
Por qué recomendamos una auditoría cuando corresponde
Nuestra opinión es sencilla: una auditoría vale la pena cuando alguien más depende de sus números. Bancos, inversionistas, donantes y organismos públicos confían mucho más en cifras verificadas, y esa confianza abre puertas a financiamiento. Cuando el tamaño, el riesgo o la regulación no lo exigen, una revisión de estados financieros, que ofrece aseguramiento limitado, puede bastar, aunque no sustituye a una auditoría. Trabajamos con empresas y organizaciones del área de Dallas-Fort Worth, y esa cercanía nos ayuda a calibrar cada caso.
— Adan
Auditoría y aseguramiento con nuestro equipo en Dallas-Fort Worth
Si necesita estados financieros auditados, combinamos la experiencia de una firma grande con la atención personal de un despacho local. Nuestros servicios de auditoría y aseguramiento incluyen:
- Auditoría de estados financieros de empresas y organizaciones sin fines de lucro.
- Servicios de auditoría y aseguramiento.
- Revisiones de estados financieros y consultoría sobre controles internos.
Si quiere saber qué tipo de trabajo encaja con su situación, contáctenos y le damos una evaluación inicial y una cotización. Puede empezar por nuestra página de auditoría de estados financieros.
Preguntas frecuentes
¿Quién elabora los estados financieros de una empresa?
Los elabora la gerencia de la empresa, que es responsable de su contenido. El auditor independiente no los prepara: los examina y emite una opinión sobre si son razonables.
¿Qué son los cuatro estados financieros básicos?
Son el balance general, el estado de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio, acompañados de sus notas. Juntos muestran la posición financiera, el desempeño, la generación de efectivo y los movimientos del capital.
¿Qué significa auditar estados financieros?
Significa que un profesional independiente evalúa riesgos, reúne evidencia y concluye si los estados están libres de errores materiales. El resultado es una opinión basada en seguridad razonable, no una garantía absoluta.
¿Una auditoría detecta todos los fraudes?
No. Está diseñada para identificar y responder a riesgos de fraude que puedan causar errores materiales, pero los fraudes sofisticados o con colusión pueden pasar inadvertidos.
Fuentes
- Sec
- Charitable solicitation – Periodic state reporting | Internal Revenue Service
- Yellow Book: Government Auditing Standards | U.S. GAO
- AS 2401: Consideration of Fraud in a Financial Statement Audit | PCAOB
- AS 1000: General Responsibilities of the Auditor in Conducting an Audit | PCAOB