Sí, la deducción adicional de primer año está disponible al 100 % en condiciones específicas para 2026 según la One, Big, Beautiful Bill Act, y existen elecciones que pueden optimizar tu flujo de caja. También hay topes por tipo de activo, como los límites de la Sección 179 y las reglas para vehículos, que condicionan cuánto puedes deducir. El paso inmediato es identificar qué activos planeas poner en servicio durante 2026 y empezar a reunir la documentación que respalde esa fecha.
En resumen:
- La deducción adicional del 100 % en el primer año para bienes adquiridos en 2026 no tiene fecha de cancelación y aplica a activos nuevos y usados que cumplan los requisitos normativos.
- La categoría de qualified production property requiere demostrar que la propiedad se usa en actividades de producción sustancial y su clasificación afecta la elegibilidad para la deducción.
- La elección entre deducir el 100 % o un porcentaje menor debe fundamentarse en un análisis fiscal que considere la utilidad futura y la situación de pérdidas o créditos del negocio.
- La documentación precisa y completa desde el inicio es clave para evitar recaptura o perder beneficios fiscales por errores en registros o cambios de uso.
Resumen técnico: qué cambió con la OBBBA y cómo aplica en 2026
La OBBBA hizo permanente la deducción adicional de primer año al 100 % bajo la sección 168(k) para bienes cualificados adquiridos y puestos en servicio después del 19 de enero de 2025, según confirma el IRS en Publication 946. A diferencia del esquema anterior, que reducía el porcentaje cada año hasta desaparecer, esta versión no tiene fecha de expiración programada.
La diferencia entre adquisición y puesta en servicio importa para calcular el año fiscal correcto: un equipo comprado en 2025 pero instalado y operativo en 2026 sigue la fecha de puesta en servicio. El Notice 2026-11 del IRS detalla estas reglas transitorias y las elecciones disponibles para contribuyentes con bienes en proceso de transición entre los dos regímenes.
Para orientarte en 2026, conviene tener presente:
- La deducción del 100 % aplica a bienes nuevos y usados que cumplan los requisitos de propiedad cualificada bajo §168(k).
- No existe un límite de fecha de vencimiento para este beneficio tras la reforma.
- Las reglas transitorias cubren casos donde la adquisición y la puesta en servicio ocurren en años distintos.
Qué bienes califican y qué excluir en personal property y qualified production property
No todo activo recibe el mismo tratamiento. Los bienes tangibles personales como maquinaria, equipos de cómputo, mobiliario y vehículos comerciales califican bajo las reglas tradicionales de §168(k). La OBBBA añadió una categoría nueva, qualified production property bajo §168(n), orientada a estructuras usadas en manufactura o producción sustancial.
El Notice 2026-16 del IRS aclara que esta categoría exige que la propiedad se use en una actividad de producción sustancial, no en funciones administrativas o de ventas. Un área de oficinas dentro de una planta manufacturera, por ejemplo, no califica aunque el edificio sí lo haga en su conjunto.
Para decidir qué aplica a tu caso:
- Maquinaria de producción y equipos de planta suelen calificar bajo las reglas generales de §168(k).
- Espacios de venta al público y áreas exclusivamente administrativas quedan fuera de qualified production property.
- La designación de una porción del inmueble como propiedad cualificada exige demostrar transformación sustancial del producto, según el estándar que fija Notice 2026-16.
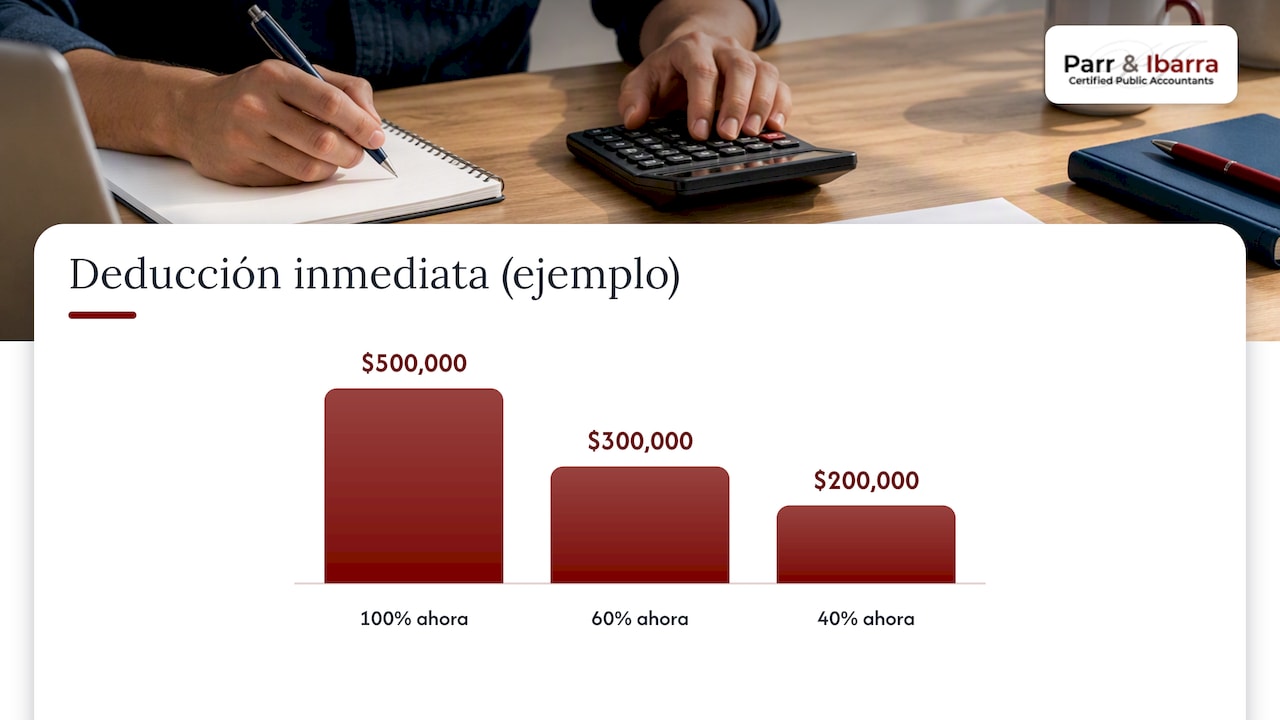
Elecciones fiscales: cuándo conviene el 100 % y cuándo el 40 % o 60 %
Esta decisión, conocida como “elect out”, no es trivial porque una vez tomada para una clase de activos generalmente no se puede revocar sin autorización del IRS.
La lógica detrás de esta elección es sencilla:
- Si esperas mayor renta imponible en años futuros, diferir parte de la deducción puede reducir impuestos cuando más los necesitas.
- Si tu negocio ya opera con pérdidas o créditos fiscales que no puedes usar plenamente este año, tomar el 100 % ahora puede no generar beneficio inmediato.
- Las empresas con flujo de caja ajustado suelen preferir el 100 % para liberar efectivo de inmediato, aunque eso dependa de su situación fiscal particular.
Supón que una empresa compra equipo por 500.000 dólares.
Consejo profesional: antes de hacer la elección, modela ambos escenarios con tu contador para ver el efecto combinado en tu tasa efectiva de varios años, no solo en el año en curso.
Section 179 en 2026: límites, fase de eliminación y su relación con el bonus depreciation
Para el año fiscal que comienza en 2026, el límite máximo de la deducción bajo la Sección 179 es de más de dos millones y medio de dólares, y la fase de eliminación comienza cuando el total de propiedad elegible puesta en servicio supera un umbral algo superior a cuatro millones de dólares, según Publication 946. El tope específico para vehículos utilitarios deportivos (SUV) aplicado en 2026 es relativamente bajo, con montos limitados fijados oficialmente.
A diferencia del bonus depreciation, la Sección 179 permite elegir activo por activo y está limitada a la renta neta del negocio, mientras que el bonus depreciation puede generar o aumentar una pérdida operativa neta.
- Section 179 ofrece flexibilidad para elegir qué activos deducir, pero no puede exceder la utilidad del negocio.
- El bonus depreciation al 100 % se aplica automáticamente salvo que elijas lo contrario, y sí puede generar pérdida fiscal.
- Combinar ambas herramientas requiere coordinar el orden de aplicación para maximizar el beneficio sin afectar otros cálculos, como el ajuste por ingresos calificados de negocio.
Reglas para automóviles y las tablas de depreciación de 2026
Los vehículos siguen sujetos a los límites de §280F, que la Revenue Procedure RP-26-15 actualiza cada año por inflación. Estas tablas fijan montos máximos deducibles para autos puestos en servicio en 2026, tanto para el primer año como para los siguientes, independientemente de que se aplique bonus depreciation.
El bonus depreciation no elimina estos topes: solo determina qué porción de la depreciación se adelanta dentro del límite permitido.
- Los límites de §280F aplican sin importar el porcentaje de bonus depreciation elegido.
- Mantener uso comercial superior al 50 % es indispensable para conservar el tratamiento acelerado.
- Cuando el uso de negocio cae por debajo de ese umbral, conviene evaluar el sistema alternativo de depreciación (ADS) para evitar recapturas posteriores.
Qualified production property bajo §168(n): fechas, elecciones y recapture
La designación debe hacerse en la declaración del año correspondiente y, como ocurre con la mayoría de las elecciones de depreciación, generalmente no puede revocarse sin consentimiento expreso del IRS.
El riesgo principal es la recaptura: si la propiedad designada como qualified production property deja de usarse en actividad de producción sustancial dentro de los diez años siguientes a su puesta en servicio, el contribuyente debe recapturar parte de la deducción tomada.
- La ventana de elegibilidad exige que la propiedad entre en servicio después del 4 de julio de 2025.
- La elección se formaliza en la declaración de impuestos del año en que el bien se pone en servicio.
- Cambiar el uso del inmueble dentro de los diez años posteriores puede disparar recaptura total o parcial, según detalla Notice 2026-16.
Documentación y errores que provocan recapture o pérdida del beneficio
Sostener la deducción ante una eventual revisión del IRS depende de tener evidencia clara desde el primer día. Los errores más comunes surgen de registros incompletos o fechas mal documentadas, no de interpretaciones legales equivocadas.
- Guarda facturas, contratos de compra y evidencia de la fecha exacta en que el activo quedó operativo, no solo la fecha de entrega.
- Mantén bitácoras de uso para vehículos y equipos mixtos, especialmente si el uso de negocio ronda el umbral del 50 %.
- Conserva informes de construction-in-progress para inmuebles de producción, de forma que puedas demostrar cuándo comenzó la actividad sustancial.
- Revisa que la designación de qualified production property esté respaldada por documentación técnica sobre el proceso de transformación, no solo por la descripción del edificio.
Checklist paso a paso para implementar la estrategia en 2026
Antes de cerrar el año fiscal, conviene seguir un proceso ordenado que combine planificación y evidencia documental.
- Haz un inventario de los activos que planeas comprar o poner en servicio durante 2026, con fechas estimadas para cada uno.
- Clasifica cada activo según califique para bonus depreciation general, Section 179 o la categoría de qualified production property.
- Decide si conviene el elect out hacia 40 % o 60 % según tus proyecciones de utilidad para los próximos dos o tres años.
- Documenta la elección en la declaración correspondiente y conserva copia de los cálculos que la sustentan.
- Coordina con tu contador un estudio de cost segregation cuando el activo sea un inmueble, para identificar componentes con vida útil corta.
- Revisa el límite de Section 179 y el tope de vehículos antes de presentar la declaración final.
Consejo profesional: agenda la revisión de activos con tu contador al menos sesenta días antes del cierre fiscal, no en la última semana de diciembre, para tener tiempo de ajustar la estrategia si cambian tus proyecciones de utilidad.
Cómo aplica esto en la práctica: el enfoque de Parr & Ibarra CPA
Para inversionistas inmobiliarios, el estudio de cost segregation suele ser el paso que más valor agrega, porque separa componentes del inmueble con vidas útiles distintas. Cuando la elección afecta flujo de caja o involucra propiedad de producción bajo §168(n), recomendamos siempre confirmar la estrategia con un profesional antes de presentar la declaración.
— Adan
Planificación de depreciación acelerada con Parr & Ibarra CPA
Nuestro equipo en Dallas-Fort Worth revisa esos factores en conjunto, no como decisiones aisladas.
- Evaluamos tus activos planeados para 2026 y te mostramos el efecto fiscal de cada alternativa de depreciación.
- Preparamos una recomendación escrita que incluye la lista de documentación necesaria para sostener la elección.
- Coordinamos el estudio de cost segregation cuando el activo es un inmueble con componentes de vida útil variada.
Si gestionas un negocio o una cartera de inversión inmobiliaria en el área de Dallas-Fort Worth, puedes agendar una consulta de planificación fiscal para revisar qué elección conviene antes de cerrar el año fiscal.
Preguntas frecuentes
¿El bonus depreciation es del 100 % para todos los activos en 2026?
El 100 % aplica a propiedad cualificada adquirida y puesta en servicio después del 19 de enero de 2025, según la guía del IRS sobre la OBBBA.
¿Cuál es el límite de la Sección 179 para 2026?
El límite máximo es de $2,560,000, con fase de eliminación que inicia cuando la propiedad puesta en servicio excede $4,090,000, según Publication 946. El tope para vehículos utilitarios deportivos en 2026 es $32,000.
¿Qué significa elegir qualified production property?
Es una designación bajo §168(n) para inmuebles usados en actividad de producción sustancial, con reglas detalladas en Notice 2026-16. La elección exige documentación técnica y conlleva riesgo de recaptura si el uso cambia dentro de los diez años posteriores.
¿Conviene siempre tomar el 100 % en lugar de elegir un porcentaje menor?
Antes de tomar la decisión en tu declaración, es recomendable modelar ambos escenarios para evaluar el impacto en la tasa efectiva a largo plazo.