Una auditoría de inventarios es el proceso de verificar físicamente las existencias y conciliarlas con los registros contables para detectar diferencias y corregirlas. En una pyme, el resultado no es solo un número final: es un listado de discrepancias explicadas y un plan de acción para cerrar las causas que las provocaron. Hecho bien, ese proceso se apoya en criterios reconocidos como la Sección 13 de la Norma NIIF para pymes y la NIA 501, y puede ejecutarse internamente o con ayuda de un despacho como Parr & Ibarra CPA.
En resumen:
- La auditoría de inventarios requiere un conteo físico y una evaluación de controles, centrados en las categorías de mayor valor para optimizar recursos.
- La revisión regular ayuda a detectar robo, deterioro y obsolescencia, mejorando decisiones de reposición y control del flujo de caja.
- Los métodos recomendados para pymes son recuentos cíclicos mensuales y muestreos por zonas, especialmente si hay menos de 200 referencias activas.
- La auditoría debe planificarse, ejecutarse con independencia y documentar claramente las discrepancias para corregir errores en procesos y controles.
- Es obligatorio que la auditoría observe el recuento físico si las existencias son materiales, siguiendo normativas internacionales como NIIF y NIA.
¿Qué es una auditoría de inventarios? Alcance y conceptos clave para pymes
Auditar inventarios implica dos tareas distintas que suelen confundirse. Una es el conteo físico: contar unidades reales en el almacén o tienda. La otra es evaluar los controles: revisar si los procesos de recepción, salida y registro funcionan como deberían. Un negocio puede tener un conteo perfecto y, aun así, arrastrar controles débiles que generarán errores el mes siguiente.
El concepto de materialidad determina cuánto esfuerzo dedicar a cada categoría de producto. No tiene sentido revisar con la misma intensidad un artículo que representa el 40 % del valor del inventario que uno que apenas pesa en el balance.
Esto conecta directamente con el reconocimiento contable: la Sección 13 exige medir el inventario al menor valor entre el costo y el precio de venta estimado menos los costos de completar y vender, lo que hace que una mala auditoría física se traduzca en cifras contables incorrectas.
- Conteo físico: cuántas unidades hay realmente.
- Evaluación de controles: por qué se producen las diferencias.
- Materialidad: dónde concentrar el esfuerzo de revisión.
- Medición contable: cómo esas cifras entran en los estados financieros.
Importancia práctica: riesgos y beneficios de auditar inventarios en una pyme
Un inventario mal auditado distorsiona el resultado del ejercicio y el flujo de caja, porque una pyme puede creer que tiene más stock vendible del que realmente existe, o al revés, comprar de más por desconfiar de cifras que en realidad eran correctas. Los robos internos, las mermas por deterioro y la obsolescencia de producto rara vez se detectan a tiempo sin un proceso de revisión sistemático.
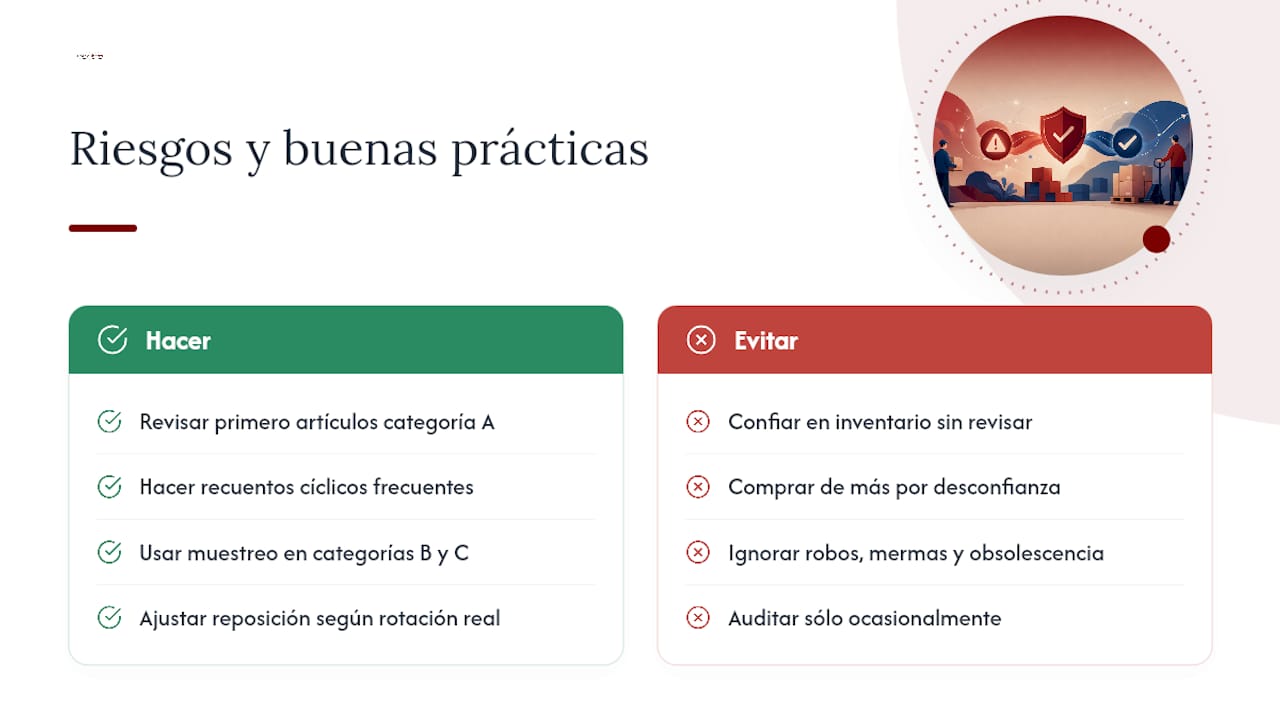
Consejo profesional: revisa primero los artículos de mayor valor (categoría A en un análisis ABC): ahí se concentra el riesgo financiero real, aunque sean pocas referencias.
Auditar con regularidad también mejora las decisiones de reposición: conocer la rotación real de cada producto evita comprar lo que no se vende y quedarse corto en lo que sí. Según Auditoría Group, combinar recuentos cíclicos frecuentes en los artículos A con muestreo en B y C ofrece la mejor relación entre esfuerzo y control para negocios con recursos limitados.
Tipos de auditoría de inventarios y cuándo elegir cada método
No todas las pymes necesitan el mismo método, y elegir mal significa perder horas de trabajo sin ganar precisión real.
- Recuento cíclico. Se cuenta una parte del inventario de forma rotativa, por ejemplo un grupo de referencias cada semana. Funciona bien cuando hay muchas referencias y se quiere mantener control continuo sin detener la operación.
- Inventario perpetuo. El sistema actualiza el stock en tiempo real con cada venta o entrada, normalmente vía POS o ERP integrado con lector de código de barras. Es viable cuando ya existe tecnología conectada; sin ella, el margen de error crece rápido.
- Auditoría periódica. Un conteo total, típicamente una vez al año, según recoge Auditoría Group. Tiene sentido para negocios pequeños con pocas referencias o como cierre anual obligatorio antes de estados financieros.
- Muestreo por zonas. Se auditan sectores del almacén de forma alterna en lugar de contar todo a la vez, útil para reducir el tiempo de cierre en negocios con espacio físico grande.
Consejo profesional: si tu pyme tiene menos de 200 referencias activas, probablemente te sale más rentable un recuento cíclico mensual que una auditoría periódica completa una vez al año.
Checklist práctico para planificar y ejecutar una auditoría de stock en pymes
Ejecutar bien una auditoría de inventarios pymes depende menos de la teoría y más de seguir un orden claro. Estos son los cinco bloques que marcan la diferencia entre un conteo caótico y uno que realmente sirve.
- Planificación. Define el alcance (¿todo el inventario o solo categorías A?), fija fecha y hora de corte, asigna roles y prepara el material: hojas de conteo, lectores o tablets, y listados actualizados del sistema.
- Preparación. Etiqueta y organiza por zonas antes del día del conteo, separa mercancía dañada u obsoleta, y forma brevemente al equipo en la técnica de conteo que se va a usar.
- Ejecución. Cuenta con independencia: quien cuenta no debería ser quien registra habitualmente ese stock. Congela movimientos de entrada y salida durante la ventana de conteo o documenta cualquier movimiento excepcional con marca de tiempo.
- Conciliación. Compara el conteo físico contra el registro del sistema, identifica cada diferencia por referencia y documenta el ajuste contable correspondiente, no solo la cifra final.
- Acciones posteriores. Investiga la causa raíz de cada discrepancia relevante (¿fue error de picking, robo, mal etiquetado?), ajusta el proceso que la originó y programa el siguiente conteo de seguimiento.
Antes de cerrar el ciclo, conviene tener a mano:
- Listado de existencias del sistema a fecha de corte.
- Hojas de conteo físico firmadas por el responsable de cada zona.
- Registro de ajustes con su justificación.
- Fotografías o evidencia de artículos dañados u obsoletos.
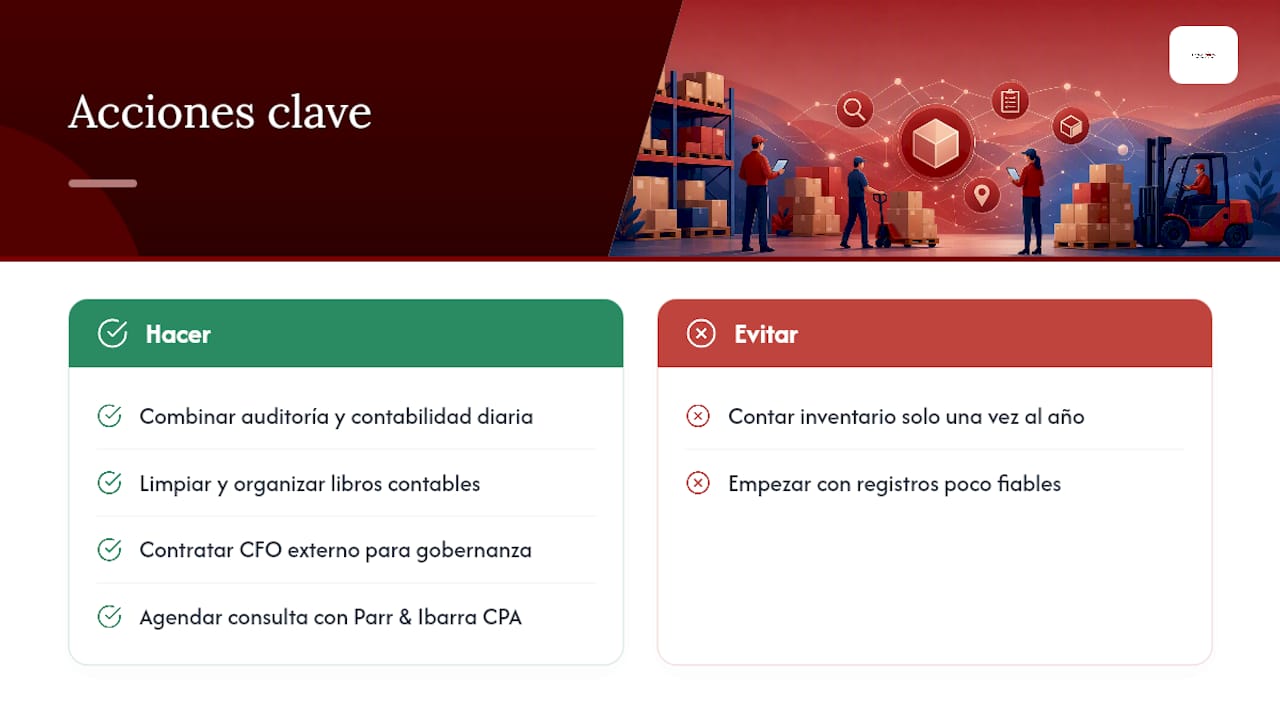
Una pyme con registros desordenados antes de empezar rara vez saca algo útil de la auditoría; conviene revisar la limpieza de libros contables como paso previo si los datos de partida ya son poco fiables.
Qué exigen la NIIF Sección 13 y la NIA 501 al auditar inventarios
Dos marcos normativos rigen buena parte de lo que una pyme debe respetar al valorar y auditar su stock.
La Sección 13 de la Norma NIIF para pymes exige medir el inventario al menor valor entre el costo y el precio de venta estimado menos los costos de completar y vender. Permite FIFO o costo promedio ponderado, pero no admite el método LIFO. También aclara que gastos como el almacenamiento innecesario o los costos administrativos deben excluirse del costo del inventario, no sumarse a él.
En el terreno de la auditoría, la NIA 501 obliga al auditor a presenciar el recuento físico cuando el inventario es material para las cuentas. Si eso no es posible (por ejemplo, en pymes con varias ubicaciones o restricciones logísticas), debe aplicar procedimientos alternativos y documentarlos con evidencia sólida: fotos con marca de tiempo, confirmaciones de terceros o conciliaciones adicionales, tal como recomiendan las guías de AICPA/CIMA sobre observación remota de conteos.
- Método de costo permitido: FIFO o promedio ponderado.
- Método prohibido: LIFO.
- Obligación del auditor: presenciar el recuento cuando el inventario sea material.
- Alternativa cuando no es posible: procedimientos documentados con evidencia independiente.
Herramientas y tecnología prácticas para pymes
No hace falta un sistema caro para mejorar la exactitud de un conteo. Tres categorías cubren la mayoría de los casos: aplicaciones de conteo móvil (para tablets o smartphones con cámara), software de inventario ligero que exporta a hoja de cálculo o se conecta al punto de venta, y escáneres de código de barras con etiquetado consistente.
Al elegir, prioriza tres criterios: que el equipo lo pueda usar sin formación extensa, que se integre con el POS o ERP que ya tienes, y que soporte recuentos cíclicos además del conteo total. Una implementación mínima suele bastar para empezar: etiquetar bien el almacén y usar una app de conteo con exportación a hoja de cálculo ya reduce errores frente al papel y lápiz, sin necesidad de invertir en un ERP completo desde el primer día.
- App de conteo móvil con cámara o lector integrado.
- Software ligero de inventario con exportación de datos.
- Escáneres de código de barras y etiquetado uniforme por zona.
- Integración mínima con el sistema de punto de venta existente.
Qué buscan realmente los auditores en una pyme
En la práctica, un auditor rara vez cuenta cada unidad del almacén. Evalúa una muestra representativa y, sobre todo, examina si los procedimientos y controles funcionan de forma consistente, según recoge la guía del PCAOB sobre procedimientos de auditoría. El hallazgo más valioso casi nunca es “faltan 40 unidades”: es “el proceso de recepción no deja rastro documental”, porque eso es lo que sigue generando errores mes tras mes.
Cuando los recursos son limitados, prioriza corregir primero los controles que afectan a los artículos de mayor valor. Ahí es donde una debilidad se traduce en pérdidas reales, no en desajustes menores que se autocorrigen con el tiempo.
— Adan
Cómo Parr & Ibarra CPA ayuda a convertir la auditoría en control real
Contar el inventario una vez al año no resuelve nada si los controles que generan las diferencias siguen intactos. Un despacho combinado experiencia de firmas grandes con atención directa y local para pymes, apoyándose en un equipo amplio de profesionales que trabajan la auditoría junto con la contabilidad diaria en lugar de tratarlas como procesos separados.
El despacho ofrece servicios de auditoría y aseguramiento, limpieza y organización de libros contables, y asesoría de CFO externo para pymes que necesitan establecer gobernanza financiera continua después del primer conteo. Si tu negocio arrastra registros poco fiables antes siquiera de empezar a contar stock, conviene resolver primero esa base con servicios de contabilidad. Agenda una consulta con Parr & Ibarra CPA para revisar el alcance de auditoría que necesita tu pyme y qué procedimientos alternativos aplicarían a tu operación.
Fuentes
Para quien quiera profundizar en la parte normativa o en la práctica de campo, estas referencias respaldan los criterios técnicos mencionados en esta guía:
- Observing inventory counts virtually | AICPA & CIMA
- Procedimiento de auditoría en inventarios según la NIA 501 : un enfoque práctico
- PCAOB guidance on auditor procedures and focus on controls (AS2510)
Preguntas frecuentes
¿Qué son los inventarios según las NIIF para pymes?
Son los activos que la empresa mantiene para vender en el curso normal del negocio, en proceso de producción o como materiales para fabricar otros bienes. La Sección 13 de la Norma NIIF para pymes exige medirlos al menor entre el costo y el precio de venta estimado menos costos para vender.
¿Cuáles son los cuatro tipos de auditoría de inventarios?
Los métodos más usados en pymes son el recuento cíclico, el inventario perpetuo apoyado en sistema, la auditoría periódica o conteo total anual, y el muestreo por zonas. Cada uno se ajusta a distinto volumen de referencias y nivel de tecnología disponible.
¿Qué software de control de inventarios conviene a una pyme?
No existe una única herramienta obligatoria: lo importante es que la app o el software elegido se integre con el punto de venta, permita recuentos cíclicos y exporte datos fácilmente. Para negocios que además necesitan profesionalizar sus registros contables, servicios como la limpieza de libros ayudan a que esos datos sean fiables antes de invertir en tecnología.
¿Cuáles son los cuatro tipos de inventario en una empresa?
Habitualmente se distinguen materias primas, producción en proceso, producto terminado y suministros o materiales indirectos. La clasificación exacta depende del tipo de negocio, pero estas cuatro categorías cubren la mayoría de los casos en pymes comerciales e industriales.
¿Necesita mi pyme auditoría de inventarios si ya tengo sistema de punto de venta?
Sí, porque el sistema registra lo que debería haber, no lo que realmente hay en el almacén. Solo un conteo físico periódico detecta mermas, errores de picking o robos que el POS no puede ver por sí solo; Parr & Ibarra CPA puede ayudar a diseñar ese proceso de conciliación a través de sus servicios de auditoría y aseguramiento.