El estatus profesional inmobiliario (en inglés, real estate professional status o REPS) es una clasificación del IRS que permite tratar las pérdidas de tus alquileres como pérdidas no pasivas, y por eso pueden compensar otros ingresos. Para calificar tienes que cumplir dos pruebas de tiempo cada año y, además, participar materialmente en tus alquileres. Es una decisión que se prueba con registros, y conviene planearla antes de que termine el año, junto con un CPA que conozca tu cartera.
En resumen
- El estatus exige que más de la mitad de tus horas de trabajo del año sean en oficios o negocios inmobiliarios y que superen las 750 horas, según la Publicación 925 del IRS.
- Calificar no basta: también debes participar materialmente en cada actividad de alquiler para que no sea pasiva.
- En una declaración conjunta cada cónyuge debe calificar por separado; las horas de uno no se suman a las del otro.
- Las horas de un empleo cuentan solo si eres dueño del 5% o más de tu empleador.
- Sin un registro de horas hecho durante el año, el estatus es muy difícil de sostener ante el IRS.
Qué significa y por qué importa
Por regla general, el IRS trata el ingreso de alquiler como una actividad pasiva. Las pérdidas pasivas que superan los ingresos pasivos no se permiten en el año en curso; se arrastran al siguiente año tributario, según el Tema 425 del IRS. Eso significa que una pérdida de tu propiedad en alquiler (por ejemplo, por depreciación) normalmente no reduce tu salario ni las ganancias de tu negocio.
El estatus profesional cambia esa regla. Según la Publicación 925 (2025), las actividades de alquiler en las que el contribuyente calificado participa materialmente no son actividades pasivas. Sus pérdidas se reportan como no pasivas.
Es una herramienta pensada para quien de verdad trabaja en bienes raíces: inversionistas que administran sus propias propiedades, desarrolladores, corredores que también son dueños de alquileres o dueños de negocios inmobiliarios. Si inviertes en alquileres como complemento de un empleo de tiempo completo en otra industria, lo más probable es que no califiques, y es mejor saberlo antes de presentar la declaración.
Para entender la regla de fondo, puedes ver nuestra explicación de las reglas de pérdidas de actividades pasivas.
Las dos pruebas de tiempo
La Publicación 925 establece que debes cumplir ambos requisitos en el mismo año tributario:
- Más de la mitad de tus servicios personales en todos tus oficios o negocios durante el año deben realizarse en oficios o negocios de propiedad inmobiliaria en los que participas materialmente.
- Más de 750 horas de servicios en esos mismos oficios o negocios inmobiliarios en los que participas materialmente.
El primer requisito es proporcional y el segundo es un mínimo absoluto. Puedes pasar uno y fallar el otro.
Un ejemplo con números
Imagina a Carlos, que administra directamente sus ocho unidades de alquiler y además trabaja a tiempo parcial como consultor. Este ejemplo es ilustrativo, no un caso real.
| Concepto | Horas en el año |
|---|---|
| Gestión de sus alquileres (búsqueda de inquilinos, reparaciones, cobranza, compras) | 900 |
| Consultoría | 700 |
| Total de horas trabajadas | 1,600 |
Sus horas inmobiliarias son 900 de 1,600, es decir, el 56%: más de la mitad. Además superan 750. Carlos pasa las dos pruebas de tiempo, siempre que participe materialmente y pueda probar esas horas.
Si trabajara 1,000 horas como consultor, tendría 900 de 1,900 (47%) y no calificaría, aunque superara las 750 horas. Por eso un cambio de empleo, una venta de propiedades o un año con menos trabajo en el negocio pueden mover el resultado de un año a otro.
Participación material: el requisito que muchos olvidan
Las horas solo cuentan si corresponden a actividades en las que participas materialmente. Y hay una condición más: según la Publicación 925, debes participar materialmente en cada actividad de alquiler para que esa actividad deje de ser pasiva.
La ley define la participación material como estar involucrado en las operaciones de manera regular, continua y sustancial, según el 26 U.S.C. § 469. La Publicación 925 describe siete pruebas; basta cumplir una:
- Participas más de 500 horas en la actividad durante el año.
- Tu participación constituye sustancialmente toda la participación de todas las personas en la actividad, incluidos empleados y contratistas.
- Participas más de 100 horas y al menos tanto como cualquier otra persona.
- Es una actividad de participación significativa y sumas más de 500 horas en todas tus actividades de ese tipo.
- Participaste materialmente en la actividad en 5 de los 10 años anteriores.
- Es una actividad de servicios personales en la que participaste materialmente en 3 años anteriores.
- Participas de forma regular, continua y sustancial según todos los hechos y circunstancias.
La séptima prueba tiene límites. Según el 26 CFR § 1.469-5T, no se considera que participes materialmente si dedicaste 100 horas o menos a la actividad en el año. Además, los servicios de gestión no cuentan si otra persona recibió compensación por gestionar la actividad o si otra persona dedicó más horas a la gestión.
En la práctica, esto afecta a quien contrata una administradora de propiedades que lo hace casi todo. Si esa empresa hace más horas de gestión que tú, la prueba 7 se complica, y la participación material se vuelve difícil de demostrar con las otras pruebas.
Qué horas cuentan y cuáles no
La sección 469©(7)© define el oficio o negocio de propiedad inmobiliaria como cualquier oficio o negocio de desarrollo, redesarrollo, construcción, reconstrucción, adquisición, conversión, alquiler, operación, gestión, arrendamiento o corretaje de bienes raíces, según un memorando del IRS. Ese mismo documento aclara que solo cuenta el tiempo dedicado a esos oficios o negocios en los que participas materialmente.
En términos prácticos, suelen ser horas relevantes las dedicadas a:
- Buscar, evaluar y comprar propiedades.
- Mostrar unidades, seleccionar inquilinos y firmar contratos.
- Coordinar reparaciones y supervisar contratistas.
- Cobrar rentas y llevar la administración del alquiler.
- Supervisar una construcción o remodelación propias.
Las preguntas difíciles aparecen en los bordes: leer sobre inversiones, asistir a seminarios o hacer trabajo como inversionista (revisar estados financieros, por ejemplo) no siempre cuentan igual que las operaciones diarias. Si tu caso depende de esas horas, es un punto para revisar con tu CPA antes de contarlas.
Cónyuges, empleados y varias propiedades
Estos tres casos generan la mayoría de las dudas, y la Publicación 925 los resuelve así:
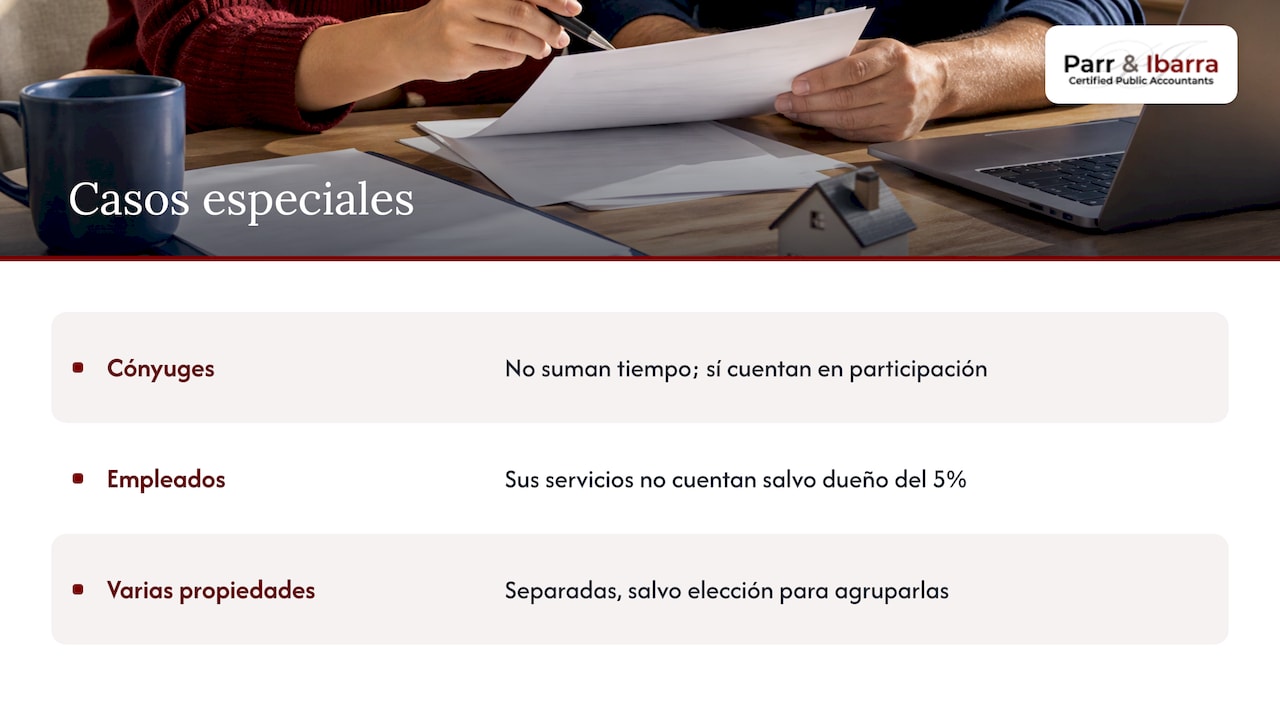
Cónyuges. Si presentan declaración conjunta, no se suman los servicios personales de tu cónyuge para las dos pruebas de tiempo. Cada uno debe calificar por su cuenta. Sí se puede contar la participación de tu cónyuge en una actividad al decidir si tú participas materialmente. Por eso, en una pareja donde uno trabaja de tiempo completo en otro empleo, normalmente solo el otro cónyuge puede aspirar al estatus.
Empleados. No cuentan los servicios que prestas como empleado en un negocio inmobiliario, salvo que seas dueño del 5% de tu empleador. Trabajar para una empresa de bienes raíces con un sueldo no te da el estatus por sí solo.
Varias propiedades. Cada interés en bienes raíces de alquiler se trata como una actividad separada para medir la participación material, a menos que hagas la elección del Treas. Reg. § 1.469-9(g) para tratar todos tus intereses de alquiler como una sola actividad. Con muchas propiedades, esa elección puede cambiar si llegas o no a las horas necesarias, y es una decisión que se hace con la declaración y tiene consecuencias de largo plazo.
Una precisión útil: el memorando del IRS aclara que ser contribuyente calificado depende de las reglas para determinar tus oficios o negocios inmobiliarios y no se ve afectado por esa elección de agrupar.
Qué cambia en tu declaración si calificas
Según la Publicación 925, las pérdidas de alquiler de un profesional de bienes raíces que participa materialmente se reportan como no pasivas. Una pérdida no permitida de un año anterior puede deducirse hasta el ingreso neto del año actual de esa actividad, y cualquier remanente se trata como otra pérdida pasiva.
Si no calificas, las pérdidas siguen la vía pasiva: se calculan en el Formulario 8582 (limitaciones de pérdida en actividades pasivas) y se trasladan al año siguiente cuando no se pueden usar, de acuerdo con el Tema 425 del IRS.
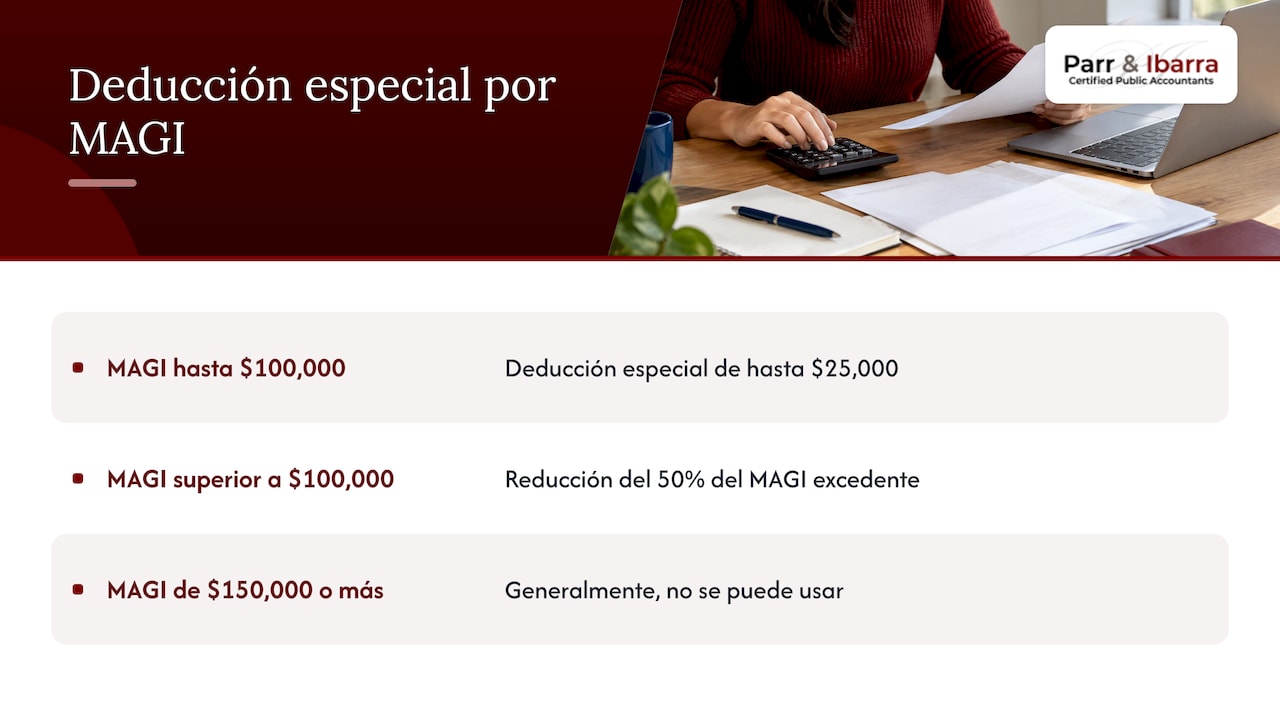
Hay también una deducción especial de $25,000 para ciertos alquileres. La Publicación 925 indica que se reduce en un 50% del MAGI (ingreso bruto ajustado modificado) que exceda $100,000 y que generalmente no se puede usar con un MAGI de $150,000 o más. Para quienes tienen ingresos altos, esa deducción desaparece, y por eso el estatus profesional es la vía que se evalúa.
La depreciación es una de las razones por las que los alquileres generan pérdidas en papel. Si tienes propiedades con inversión importante, revisa también nuestra guía sobre depreciación acelerada en 2026. Y si tus alquileres son de corta estancia, las reglas tienen matices propios que explicamos en la guía de impuestos de alquileres a corto plazo.
Cómo documentar tus horas
El IRS no te exige un formato único. El 26 CFR § 1.469-5T indica que los medios razonables para probar la participación pueden incluir identificar los servicios realizados en un período y el número aproximado de horas, con base en libros de citas, calendarios o resúmenes narrativos. Un registro hecho al final del año, de memoria, es el más fácil de cuestionar.
Un sistema sencillo que funciona:
- Un registro semanal con fecha, propiedad, tarea y horas, llenado cuando ocurre la tarea.
- Evidencia que respalda el registro: correos con inquilinos y contratistas, mensajes, facturas, kilometraje, recibos de compras.
- Un registro de tus otras horas de trabajo, porque la prueba de más de la mitad compara ambas cosas.
- Un resumen anual por propiedad, que facilite ver si llegas a las 750 horas y a las pruebas de participación material.
- Una revisión a mitad de año con tu CPA, para saber si vas camino de calificar mientras aún puedes cambiar algo.
La contabilidad limpia ayuda a que todo esto tenga sentido: ingresos y gastos por propiedad, separados de tus finanzas personales. Si todavía mezclas cuentas, el servicio de contabilidad (bookkeeping) es el punto de partida.
Errores frecuentes
- Contar horas de inversionista como horas operativas sin poder explicarlas.
- Olvidar la prueba de más de la mitad. Alguien con un empleo de tiempo completo rara vez la cumple.
- Suponer que las horas del cónyuge se suman. No se suman en las pruebas de tiempo.
- No evaluar la elección de agrupar cuando hay varias propiedades.
- Depender de una administradora que hace casi todo el trabajo y dejar sin documentar lo que haces tú.
- Reconstruir las horas durante una auditoría, en vez de llevarlas durante el año.
Si el IRS cuestiona tu estatus, existe el servicio de representación ante el IRS, donde nuestro equipo te acompaña en el proceso.
Cómo podemos ayudarte en Parr & Ibarra
En Parr & Ibarra CPA atendemos a inversionistas inmobiliarios, dueños de negocios y particulares en el área de Dallas-Fort Worth. Nuestro equipo reúne a más de 20 profesionales, entre ellos varios CPAs, y ofrecemos planificación fiscal proactiva durante todo el año, además de preparación de impuestos personales y corporativos, consultoría de estrategias de inversión inmobiliaria y cost segregation. Si quieres saber si el estatus profesional encaja en tu situación antes de que cierre el año, ese es el momento de hablar con nosotros.
Nuestra perspectiva
Vemos el estatus profesional inmobiliario como una decisión de planeación, no como una casilla que se marca en febrero. La diferencia entre calificar o no depende de lo que hiciste durante doce meses: cuántas horas, en qué actividades y con qué evidencia.
Por eso trabajamos con una mirada de todo el año. Un despacho que solo prepara la declaración recibe tus números cuando ya no se puede cambiar nada. Nosotros combinamos la experiencia de una firma grande con atención personal y conocimiento del mercado local, y creemos que el mejor momento para hablar de tus horas, tus propiedades y tu estructura es mucho antes del cierre del año.
Para un inversionista, el estatus es solo una pieza. Se conecta con la depreciación, la estructura legal, la contabilidad y el flujo de efectivo. Cuando esas piezas se revisan juntas, las decisiones se vuelven más claras.
Adan
Preguntas frecuentes
¿Cuántas horas necesito para ser profesional inmobiliario ante el IRS?
Necesitas más de 750 horas en oficios o negocios inmobiliarios en los que participas materialmente. Además, esas horas deben ser más de la mitad de todo tu trabajo del año. Ambas condiciones se miden cada año, según la Publicación 925.
¿Puedo tener un empleo de tiempo completo y calificar?
Es muy difícil, porque tus horas inmobiliarias tendrían que superar las del empleo. Los servicios como empleado en un negocio inmobiliario cuentan solo si eres dueño del 5% del empleador. En una pareja con declaración conjunta, el otro cónyuge podría calificar por su cuenta.
¿Una administradora de propiedades me impide calificar?
No automáticamente, pero complica la participación material. Los servicios de gestión no cuentan en la prueba 7 si otra persona recibe pago por gestionar o dedica más horas, según el 26 CFR § 1.469-5T. Las otras pruebas, como las 500 horas, siguen disponibles.
¿Qué pasa con las pérdidas si no califico?
Se tratan como pasivas. Por lo general no se permiten en el año actual si superan tus ingresos pasivos, y se trasladan a años siguientes, según el Tema 425. Se calculan en el Formulario 8582.
¿Cómo sé si me conviene intentar calificar?
Depende de tus horas, tu otro trabajo, tus ingresos y tus propiedades. Un CPA puede revisar tus números a mitad de año y decirte si vas en camino. Puedes empezar con nuestro equipo de planificación fiscal.
Fuentes
- Publicación 925 (2025), Passive Activity and At-Risk Rules, IRS
- Tema 425, Actividades pasivas: pérdidas y créditos, IRS
- 26 U.S.C. § 469, Passive activity losses and credits limited
- 26 CFR § 1.469-5T, Material participation
- Memorando del IRS 201427016
Recomendaciones
- Distribuidor inmobiliario vs. inversor: clasificación fiscal
- Guía de planificación fiscal para propietarios e inversores inmobiliarios
- Normas del IRS para impuestos de alquileres a corto plazo para anfitriones en EE. UU.: pasos para estar listo para auditorías
- Requisitos del IRS para recibos de gastos de trabajadores autónomos